

Změna podmínek pro investiční byty
Ještě před pár lety se nabízela poměrně jednoduchá cesta k vlastnímu investičnímu majetku. Koupit byt a nechat nájemníky, aby pomáhali se splácením hypotéky. Dnes už je třeba počítat nejen s vysokou cenou nemovitostí, ale také s odlišnými podmínkami bankovního financování.
Ceny nemovitostí rostou, ČNB zvýšila od června základní repo sazbu a doporučuje bankám u investičních hypoték uplatňovat přísnější limity. Pokud investor nesplní podmínky banky, nemusí na klasickou hypotéku vůbec dosáhnout. O to důležitější je podívat se na investici do nemovitostí nejen optikou růstu cen, ale prostřednictvím skutečných měsíčních nákladů, potencionálního inkasa nájemného a doby potřebné ke splacení vložených peněz. Rozdíly mezi kraji jdou výrazné.
Jakub Nečas
Specialista na nebankovní financování podnikatelů, ZOXO Financial s.r.o.
Nebankovnímu financování se věnuji od roku 2016, od roku 2019 jako úvěrový specialista ve společnosti ZOXO Financial, přímém poskytovateli podnikatelských úvěrů. Specializuji se na úvěry zajištěné nemovitostí pro živnostníky, malé a střední firmy a na financování developerských a investičních projektů — tedy na situace, kdy podnikatel potřebuje kapitál rychleji, než umožní banka, nebo když ho banka odmítne. Klienty provázím od první kalkulace a posouzení zajištění až po podpis smlouvy. Ve svých článcích píšu prakticky: co rozhoduje o schválení úvěru, jak číst skutečné náklady financování a kde žadatelé nejčastěji chybují.
Kraj, ve kterém je bydlení nejdostupnější
O dostupnosti bydlení se mluví neustále a v číslech nalezneme odpověď proč. V poměru cen bytů k příjmům se Česká republika dlouhodobě drží na jedné z posledních příček v EU. Nepříznivě, především pro mladou generaci, vychází poměr ceny bytu k ročním příjmům i poměr měsíční splátky hypotéky k hrubé mzdě.
V první polovině roku 2026 byl zaznamenán opětovný meziroční růst cen nemovitostí, úrokové sazby hypoték se pohybují okolo 5 % p. a.
Cena průměrného bytu odpovídá pěti až více než dvanácti ročním platům.
Řada statistických srovnání přitom vychází z průměrné mzdy, tu zkreslují extrémně vysoké i extrémně nízké příjmy. Proto jsem pro ilustraci dostupnosti bydlení použil medián mezd za rok 2025 v jednotlivých krajích podle Českého statistického úřadu (ČSÚ).
Jaká byla dostupnost bytů v roce 2025? V kterém kraji se bydlení pořizuje nejlépe?
Průměrná cena bytu vychází ze skutečných prodejů realizovaných v daném kraji (zveřejněná data ČSÚ) a přepočtena na byt o průměrné velikosti (60 m2).
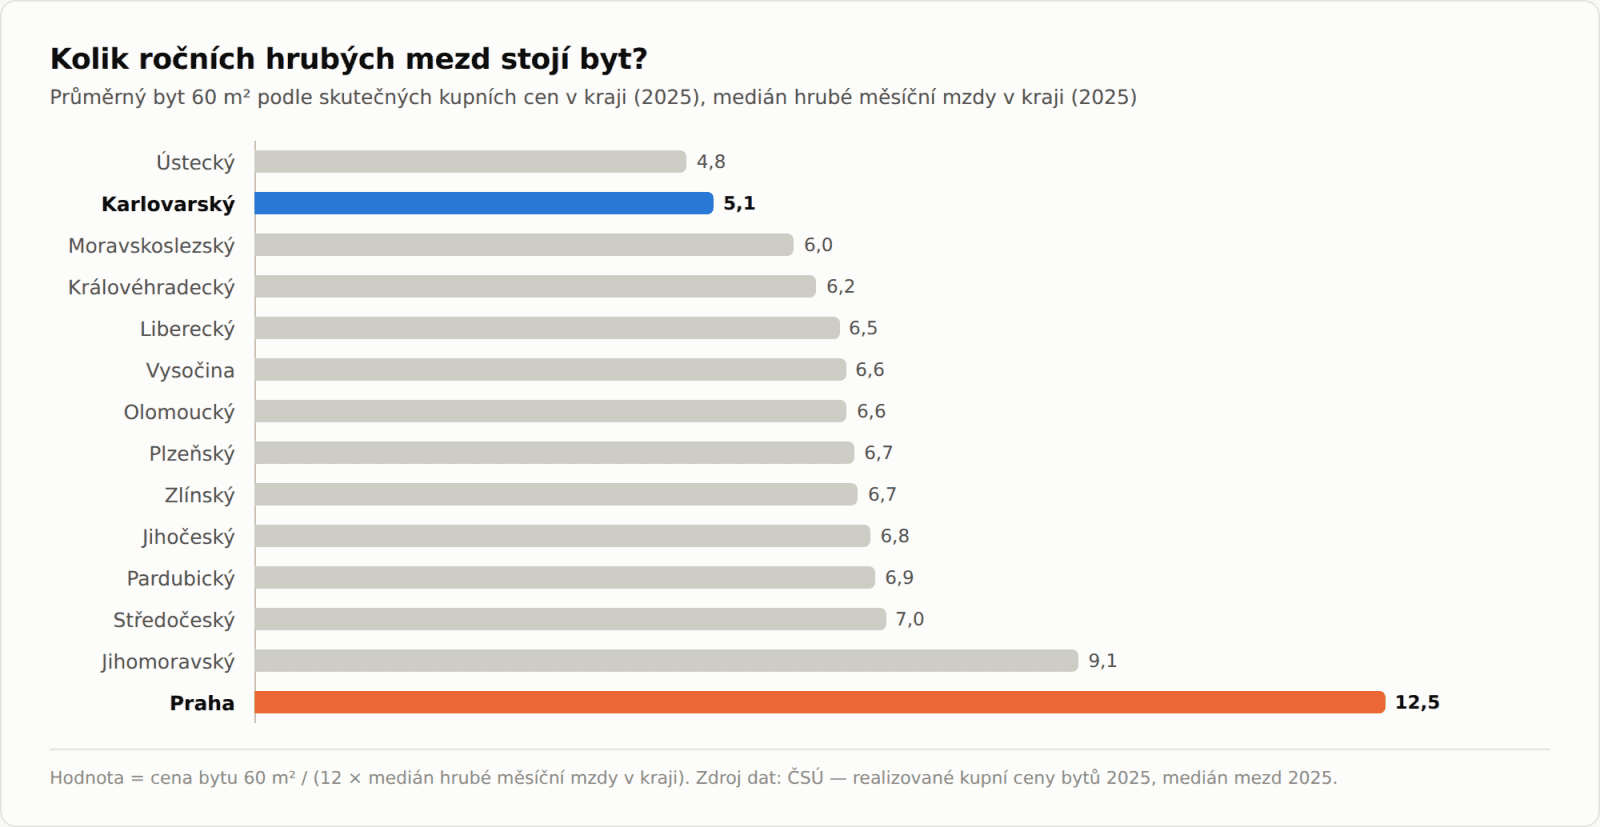
Graf 1: Počet ročních platů, které jsou zapotřebí pro koupi bytu v daném kraji
Z grafu je patrné, že nejsnáze se bydlení pořizuje v Ústeckém kraji, kde by při modelové situaci stačilo na vlastní bydlení necelých pět ročních platů. Na byt v Karlovarském kraji je zapotřebí něco málo přes pět ročních platů a nejsložitější situaci mají obyvatelé Středočeského a Jihomoravského kraje, kde potřebuji sedm, resp. více než devět ročních platů.
V hlavním městě byste na byt potřebovali více než dvanáct ročních platů.
Pořízení bydlení na hypotéku
Pořízení vlastního bydlení se většinou neobejde bez hypotečního úvěru. Hypoteční úvěry jsou poskytovány nejčastěji na 80 % hodnoty nemovitosti. Zbývajících zhruba 20 % musí kupující pokrýt zpravidla z vlastních úspor.
Při modelacích budu používat mediánovou mzdu roku 2025 (ČSÚ), cenu bytu v kraji podle uskutečněných prodejů z roku 2025 (ČSÚ) a měsíční splátku hypotečního úvěru. Modely počítají s průměrnou sazbou nově sjednaných hypoték za rok 2025, tedy 4,58 % p. a. Ilustrační nákup nemovitosti pro následný pronájem předpokládá kupujícího, který zakoupil byt v roce 2025 a od začátku roku 2026 jej začal pronajímat.
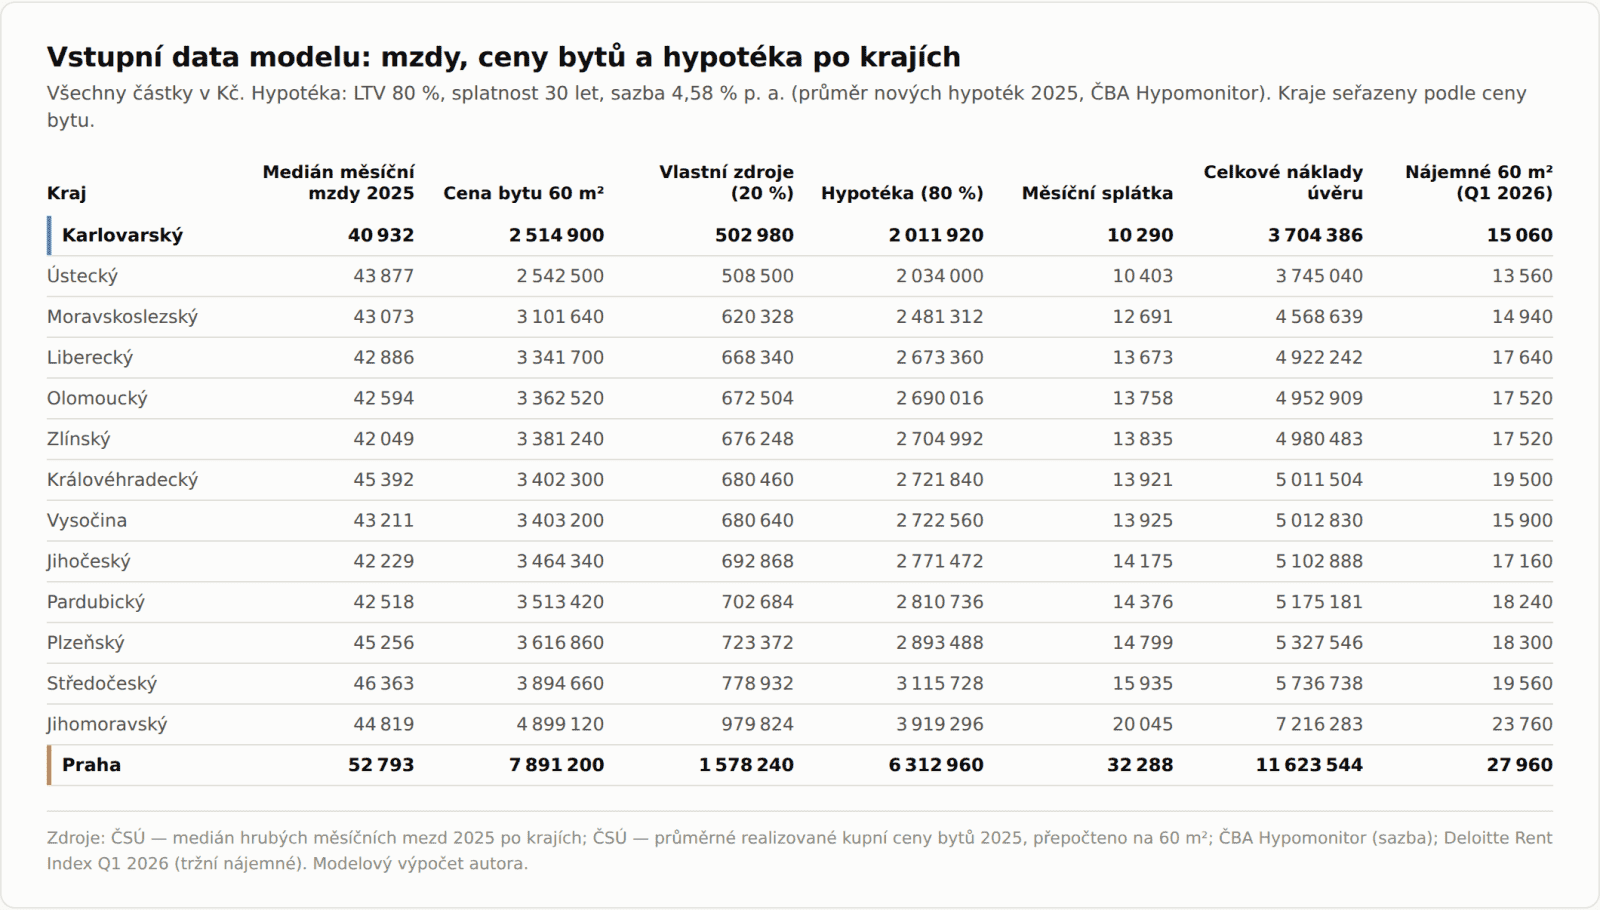
Tabulka 1: Výchozí data při pořízení bydlení na hypoteční úvěr a následný pronájem
Hypoteční úvěr je modelován na 30 let splácení, při takto dlouhé lhůtě splatnosti vychází měsíční zatížení v řadě krajů dokonce nižší než tržní nájemné. Splatnost ale omezuje věk žadatele, na třicetiletou splatnost dosáhnou jen mladší kupující.
Jak vypadá splátka hypotéky v jednotlivých krajích? Kolik by musel mít kupující naspořeno z vlastních zdrojů? A jakou část mzdy by mu splátka hypotéky ukrojila z příjmů?
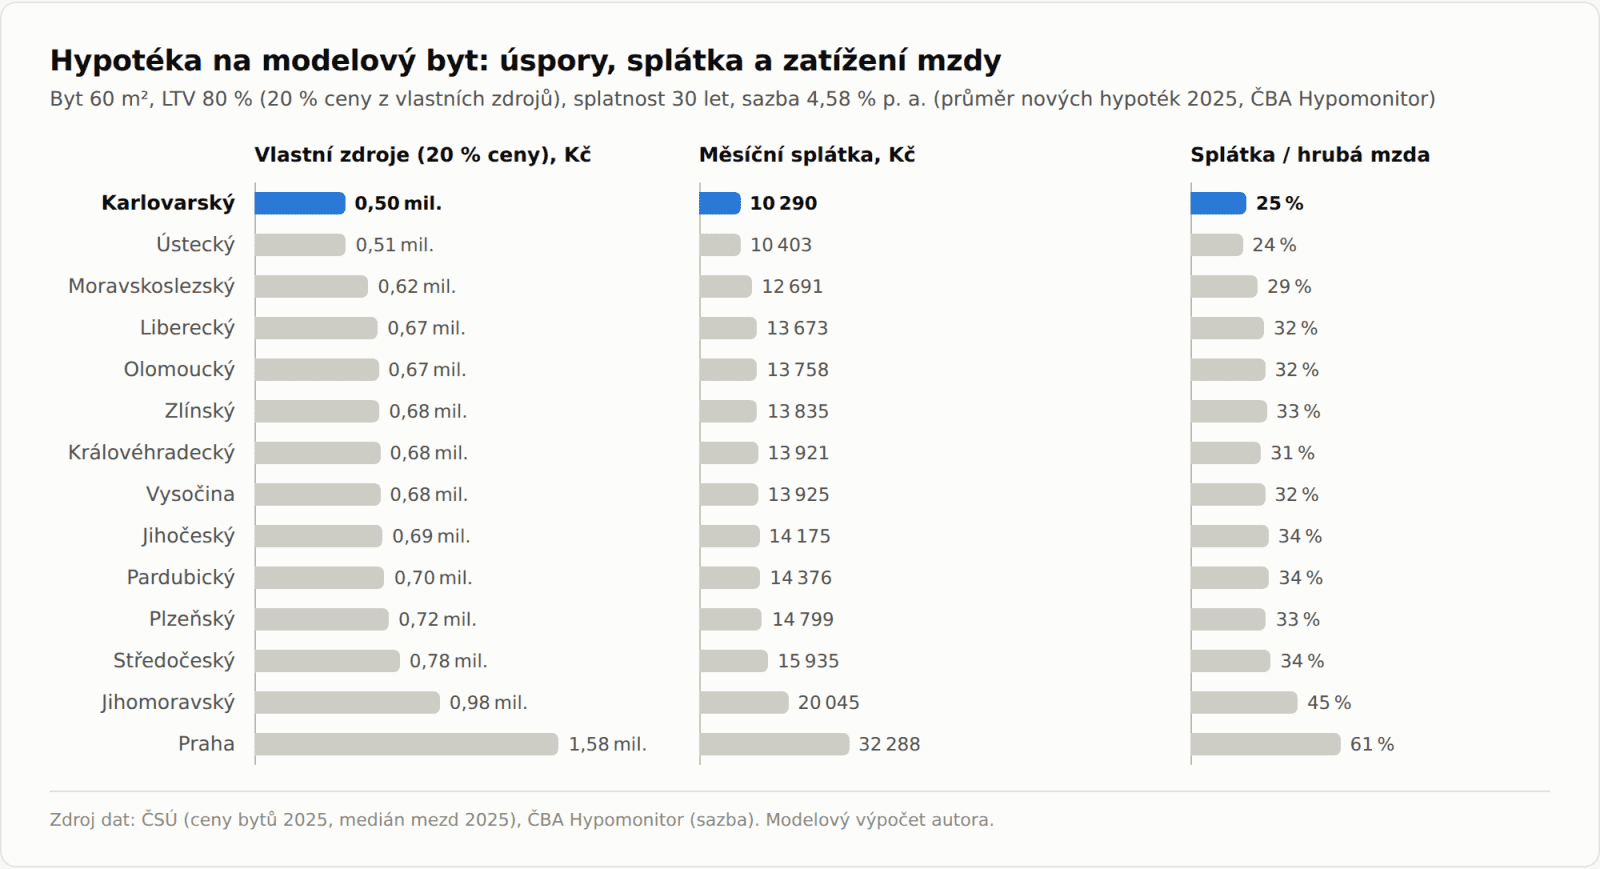
Graf 2: Výše splátek, výše potřebných úspor a podíl splátky na mzdě
Nejmenší úspory jsou potřeba v Ústeckém a Karlovarském kraji, kde stačí mít našetřeno okolo půl milionu korun. V Praze by bylo potřeba více než 1,5 milionu korun a v Jihomoravském kraji se nutná výše úspor blíží milionu korun.
Zajímavé je i srovnání výše úvěru a celkových nákladů na hypoteční úvěr. Kupující v Praze si na modelový byt půjčuje přibližně 6,3 milionu korun, ale za dobu splácení zaplatí 11,6 milionu korun.
Ilustrační splátka hypotéky je počítána při splatnosti na 30 let, reálně může dosahovat mnohem vyšších částek, jednak z důvodu kratší lhůty splatnosti a také skutečnosti růstu úrokové sazby i cen nemovitostí v aktuálním roce.
V Ústeckém a Karlovarském kraji by kupující splácel přibližně 10 tisíc měsíčně. V Jihomoravském kraji už je to přes 20 tisíc měsíčně a v Praze více než 30 tisíc měsíčně.
Pronájem bytu spláceného hypotékou
Zájem o investiční byty roste. Globální trhy stále ovládá nejistota a investice do nemovitostí jsou považovány za relativně bezpečné.
Pro příklad uvedu pana Horáčka, který bydlí v jednom z krajů, pobírá mediánovou mzdu a chtěl by zakoupit další nemovitost. Kupuje ji v modelovém roce 2025 a od roku 2026 ji pronajímá. Na jeho příkladu budu modelovat dvě situace, které přiblíží, zda je investiční byt ziskovou příležitostí, jaká je přibližná doba návratnosti a ve kterém kraji se do podobné investice vyplatí vstoupit.
Uvažujme, že na byt splácí hypoteční úvěr a inkasuje tržní nájemné. Kolik bude muset každý měsíc doplácet z vlastní kapsy? A za kolik let mu inkasované nájemné pokryje celkové náklady na hypoteční úvěr?
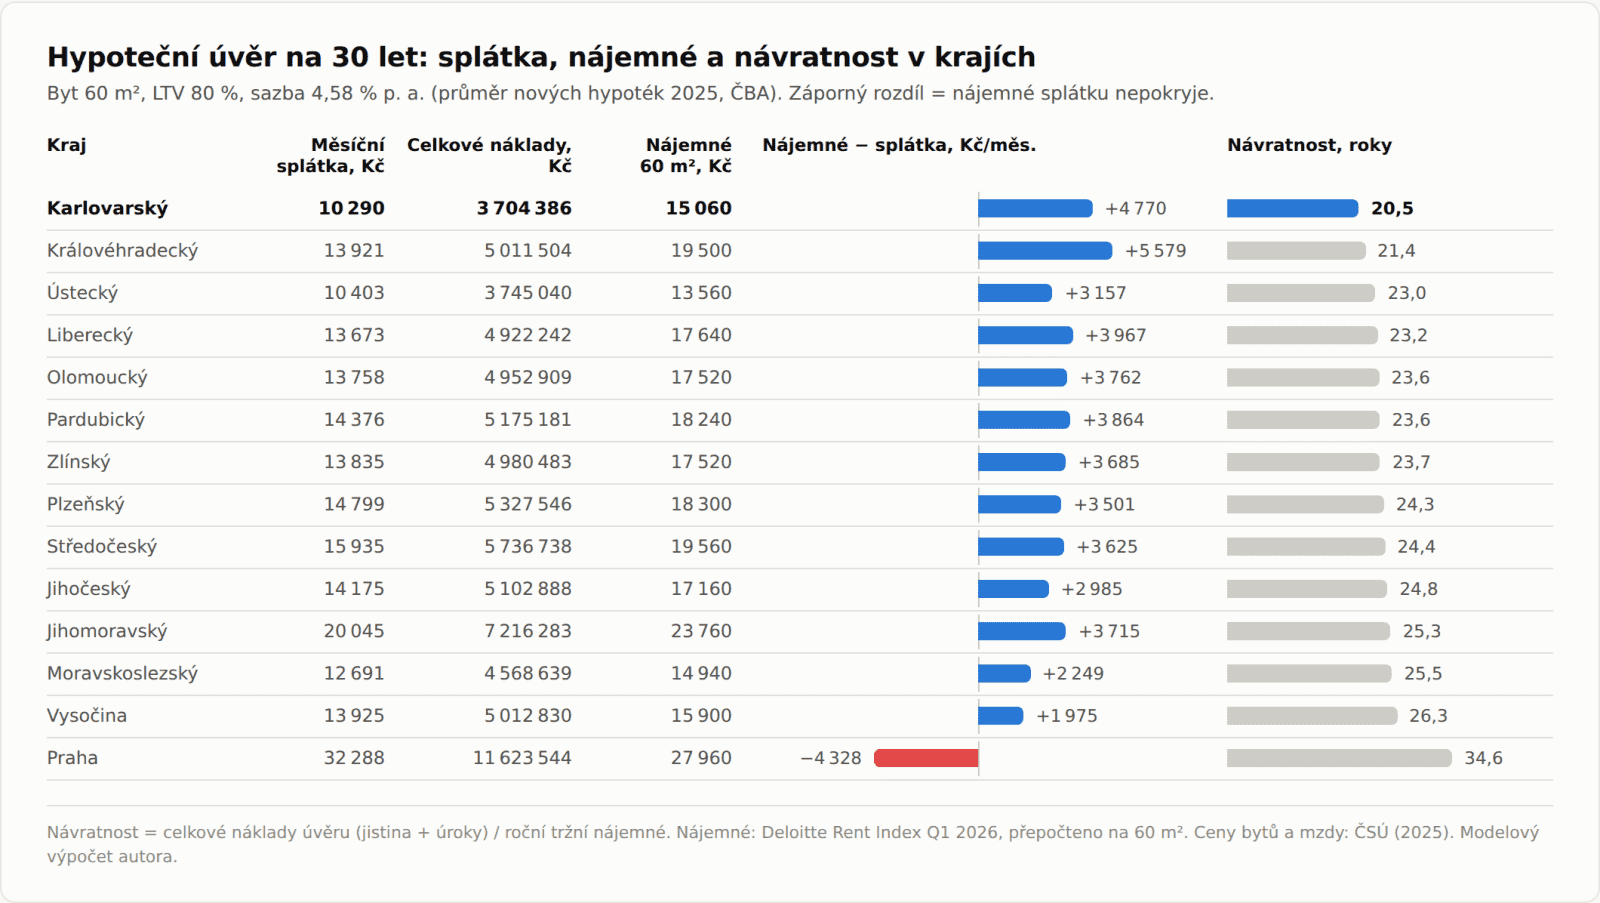
Graf 3: Za jak dlouho pokryje nájemné náklady hypotéky se splatností 30 let
Aby nájemné uhradilo náklady na hypoteční úvěr, bylo by potřeba pronajímat byt v Karlovarském kraji zhruba 20 let, na Vysočině přes 26 let a v Praze téměř 35 let. Tržní nájemné by přitom měsíční splátku hypotéky (při třicetileté splatnosti) pokrylo ve všech krajích s výjimkou Prahy.
Investiční byt splácený hypotékou na 30 let je ovšem idealizovaným scénářem. Mnohem častěji se nákup investičního bytu posouvá do pozdějšího věku, kdy už banka třicetiletou splatnost nenabídne.
Jak pak vypadá situace pana Horáčka, který kupuje byt pro dceru a do doby, než jí byt předá jej bude pronajímat?
Pronájem bytu pořízeného pro dceru, hypotéka na 15 let
Pan Horáček je zodpovědný rodič a chtěl by usnadnit dceři start do života. Uvažuje, že jí pořídí byt a několik let ho bude pronajímat; nájemné mu pomůže se splátkou hypotečního úvěru. Hypotéku sjednává v pozdějším věku, se splatností 15 let. Modeluji výši měsíční splátky, měsíční náklady z vlastní kapsy a dobu, za kterou nájemné uhradí celkové náklady na úvěr.
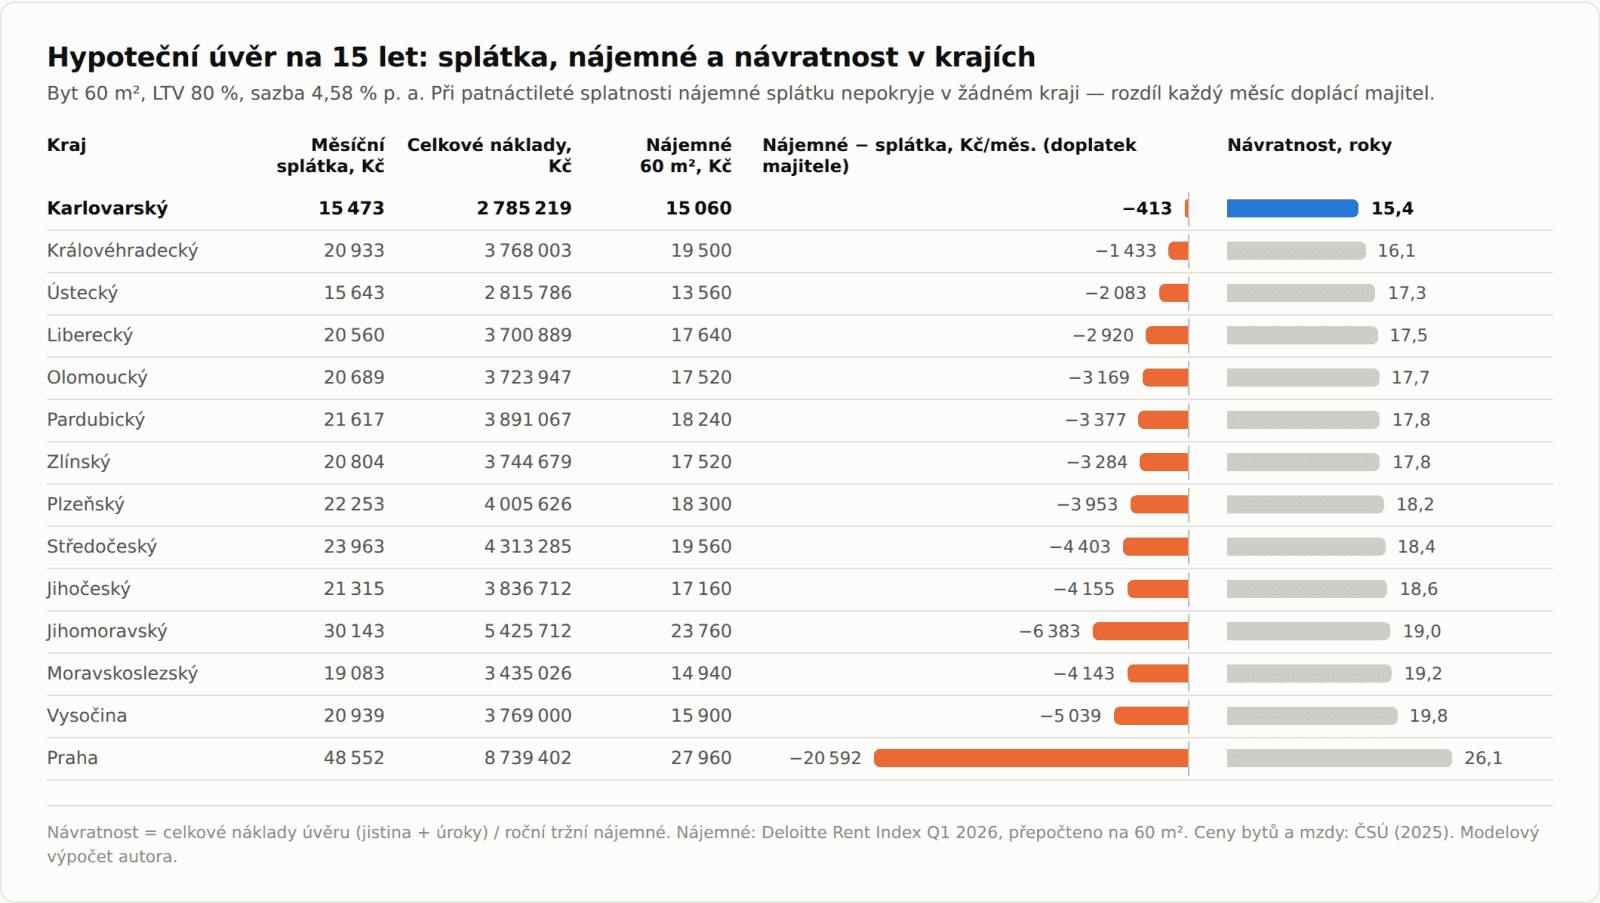
Graf 4: Za jak dlouho pokryje nájemné náklady hypotéky se splatností 15 let
Zkrácení doby splácení výrazně snížilo celkové náklady na hypoteční úvěr, byt v Praze by nájemné „splatilo“ za 26 let. Nejlépe vychází pořízení bytu v Karlovarském kraji, náklady budou splaceny už za 15,5 let. Měsíční splátka by v osmi krajích vycházela přibližně na 20 až 21 tisíc korun.
Roste ovšem měsíční zatížení kupujícího: nájemné by měsíční splátku nepokrylo v žádném kraji. Nejlépe by na tom byl kupující v Karlovarském kraji. V Jihomoravském kraji by doplácel přes 6 tisíc korun měsíčně a v Praze přes 20 tisíc korun měsíčně. K tomu je třeba připočítat náklady, které pronajímatel nemůže přenést na nájemce (příspěvek do fondu oprav, správa domu, daň z nemovitých věcí) a výdaje na údržbu a rekonstrukce. Dohromady klidně další tisíce korun měsíčně. Výnos také snižuje daň z příjmů z nájmu.
Co když banka žádost zamítne?
Pana Horáčka jsem modeloval jako bonitního žadatele, kterému banka schválí úvěr v potřebné výši i splatnosti. Realita ale bývá přísnější. Banky posuzují příjmy, výdaje i věk žadatele. Od dubna 2026 ČNB doporučuje bankám u investičních hypoték přísnější limity LTV (70 %) a DTI (7). Část zájemců už na bankovní financování nemusí dosáhnout. Investoři a podnikatelé, kteří nemovitosti kupují v rámci podnikání, pak často sahají po nebankovním financování zajištěném nemovitostí. Požadavky na bonitu jsou mírnější, ale za cenu vyšších celkových nákladů a nižší poskytnuté částce vůči hodnotě nemovitosti. O to důsledněji je třeba nabídky porovnat a znát skutečné celkové náklady úvěru.
A jak si stojí investiční nemovitosti? Vyplatí se koupit byt na hypotéku a pronajímat ho?
Při porovnání příjmů a výdajů by se investice vyplatila při současných sazbách málokde. Investor by o nákupu měl uvažovat jen v dlouhém časovém horizontu, pak lze počítat i s růstem hodnoty nemovitosti a růstem nájemného. Současně je třeba vybrat kraj, kde je poměr nájemného k ceně bytu nejpříznivější. Z tohoto pohledu se ideálu nejvíce přiblíží Karlovarský kraj.
Zdroje:
- MMR — Finanční dostupnost bydlení.
- ČSÚ — průměrné ceny bytů dle realizovaných prodejů po krajích, 2025.
- ČSÚ — medián mezd po krajích, 2025.
- ČBA Hypomonitor — průměrná sazba hypoték 2025.
- Deloitte Rent Index Q1 2026.
- ČNB — limity pro investiční hypotéky.

 ČLÁNKY DO MAILU