Tradiční banky mají něco, co se novým hráčům získává jen obtížně: důvěru, kapitál, rozsáhlou klientskou základnu a schopnost obsloužit celý finanční život zákazníka. Podle Ondřeje Rydla, který vede oblast bankovnictví a financí ve firmách Stratox a CodeNOW a může se pochlubit dlouholetými zkušenostmi například z Raiffeisenbank, proto celý sektor nesměřuje k vítězství jednoho modelu nad druhým, ale k jejich postupnému sbližování.
„Bankovnictví není jen technologická služba, stojí na dlouhodobě budované důvěře, institucionální kontinuitě a hluboce zakořeněných vztazích. To se nedá přeskočit lepším UX. Co ale neobanky dokázaly, bylo změnit očekávání zákazníků, a tím donutit tradiční hráče ke změně,“ uvádí Rydl pro Euro.cz s tím, že paradoxně čím jsou neobanky úspěšnější, tím více samy získávají atributy tradičních bankovních domů – včetně licence, depozita, lendingu, risk managementu a širšího produktového portfolia.

„Nemám problém mít třeba Revolut na některé platby, Wise na zahraniční převody a brokera na investice. Ale úplně jiná psychologická otázka je, kam poslat výplatu, několik milionů úspor nebo kde si vzít hypotéku na dvacet pět let,“ zamýšlí se.
Ještě většímu dilematu pak podle něj čelí firmy. Finanční ředitel velké společnosti totiž nepřesune řízení běžného firemního bankovnictví, likvidity, úvěrové linky, zajištění finančních rizik a vztah s bankou v oblasti treasury k novému hráči jen proto, že má o dvě generace lepší mobilní aplikaci. Tam už je vztah banky s klientem součástí podnikové infrastruktury.
Vybírání „rozinek“
Digitální hráči mají jednu zásadní výhodu, nemusí reprodukovat celý bankovní ekosystém. Mohou se soustředit na nejlukrativnější produkty a vybrat si konkrétní službu nebo část zákaznické cesty, kde dokážou nabídnout výrazně lepší zkušenost – a na ní postavit svůj byznys. Jenže stejná selektivita zároveň omezuje jejich schopnost tradiční banku skutečně nahradit.
Bankovní vztah není jeden produkt, který lze jednoduše přenést jako mobilní tarif nebo předplatné Spotify. Je to síť vzájemně provázaných služeb a dlouhodobých závazků. Proto je mnohem jednodušší přesvědčit klienta, aby začal neobanku používat, než aby kvůli ní opustil svoji primární banku. „Paradoxně tak celý ekosystém tradiční banky představuje současně její největší handicap i jednu z jejích nejsilnějších konkurenčních výhod,“ podotýká Rydl.
Velké změny za provozu
Aby velikost tradičních bankovních domů přestala být pouze přítěží, musí se změnit. Jedním z nejviditelnějších českých příkladů je Komerční banka a její nová digitální platforma KB+. Podobnými transformačními programy ale v posledních letech prošly prakticky všechny velké české bankovní společnosti. „U banky této velikosti to podle mě není jednorázový projekt s jasným začátkem a koncem, nýbrž dlouhodobá schopnost měnit technologii, procesy i způsob obsluhy klienta, a přitom udržet stabilitu celého byznysu,“ popisuje Rydl.
Nový hráč může postavit systém bez historické zátěže, naopak velká banka musí postupně měnit infrastrukturu, na níž závisejí miliony klientů a tisíce zaměstnanců. „Desítky let produktů, klientských vztahů, procesů, výjimek a systémů nelze jednoduše vypnout a začít znovu,“ míní zkušený odborník a dodává, že úspěšná transformace není o tom, když banka spustí novou aplikaci, ale o schopnosti průběžně měnit technologie a procesy, aniž by přestala fungovat.
Tuzemský trh přitom podle něj ukazuje, že tradiční hráči nemusí kvůli digitalizaci přestat být tradiční bankou. V adopci digitálního bankovnictví patří Česko dlouhodobě mezi velmi vyspělé evropské trhy. KB+ proto Rydl nevnímá jako výjimku potvrzující pravidlo, ale spíš jako viditelný příklad toho, jak obtížná, leč zároveň realizovatelná transformace velké banky je. Už samotnou schopnost takovou změnu provést za plného provozu, bez ztráty stability a důvěry klientů je třeba dle jeho názoru ocenit.
Nevyhraje největší ani nejrychlejší
Kdo nakonec zvítězí? Rydl je přesvědčen, že to nebude ani technologicky nejvyspělejší hráč, ani automaticky největší instituce. Technologie, data, důvěra klientů i schopnost zvládat regulaci budou důležité, ale samy o sobě podle něj rozhodující výhodu nepřinesou. Významnou roli bude hrát velikost, protože compliance, kybernetická bezpečnost, provozní odolnost, práce s daty nebo řízení umělé inteligence představují nemalé fixní náklady, jež velké instituce snáze rozloží.
Má to ale i odvrácenou stranu, neboť všechny tyto faktory zároveň znamenají složitost, staré systémy a pomalejší schopnost změny. A právě v tom mají tradiční instituce co dohánět. Chtějí-li být do budoucna úspěšné, měly by od neobank převzít především schopnost rychle se učit a adaptovat. Způsob, kterým finanční instituce fungovaly poslední dvě dekády, totiž nemusí automaticky fungovat i v příštích deseti letech – tím spíš když se s nástupem umělé inteligence technologie i chování klientů s velkou pravděpodobností změní ještě rychleji.
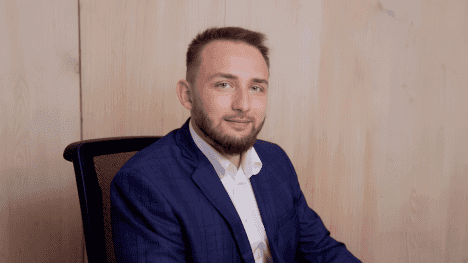
„Pokud bych tedy měl vybrat jednu skutečně dlouhodobou konkurenční výhodu, nebyla by to konkrétní technologie ani velikost samotná. Byla by to schopnost instituce průběžně se měnit, aniž by přitom ztratila výhody plynoucí z její velikosti, důvěru klientů a provozní stabilitu,“ konstatuje Rydl. On sám proto budoucnost nevidí jako souboj neobank proti tradičním institucím, nýbrž jako jejich postupné sbližování. Neobanky budou s růstem přebírat některé vlastnosti klasických bank, zatímco velcí hráči se budou učit jejich rychlosti, jednoduchosti a ochotě experimentovat.
Zároveň je podle něj potřeba zdůraznit, že významným zdrojem tlaku budou čím dál více mladší klienti i zaměstnanci. Věci, jež byly pro předchozí generaci inovací, jsou totiž pro tu následující často už jen základním očekáváním. „Tempo, kterým budou nové generace zpochybňovat věci, které dnes v bankovnictví považujeme za samozřejmé, tak dále poroste. Pro banky proto nebude největší otázkou, jestli správně odhadnou generaci Z. Důležitější bude, jestli si vybudují schopnost průběžně se učit od každé další generace,“ uzavírá Rydl.


 ČLÁNKY DO MAILU