
Ten ještě před dvěma lety řídil IT a transformační projekty v bankovním sektoru, zatímco dnes stojí v čele růstu české kryptoburzy Coinmate a pomáhá budovat služby pro investory i firmy, jež chtějí do kryptoměn vstupovat profesionálněji.
Patří tak k manažerům, kteří znají zblízka oba světy – tradiční finance i digitální aktiva. Jeho kariéra přitom začala v klasickém bankovnictví. Už během studií na Vysoké škole ekonomické se podílel na implementaci core-bankingového systému v Raiffeisenbank, později působil v poradenských společnostech Greyson Consulting a zeb consulting, kde pracoval na strategických projektech pro finanční instituce v Česku i zahraničí.
Následně vedl IT v Hello Bank, kde zodpovídal mimo jiné za stabilitu systémů a uzavření české i slovenské pobočky, a poté zamířil do Coinmate. Bylo to právě v době, kdy se celý trh mění. Z prostředí spojovaného především s technologickými nadšenci se podle něj stává regulovaný finanční segment, do něhož vstupují firmy, investoři i tradiční finanční instituce. Proto chce využít své zkušenosti z bankovnictví využít k tomu, aby kryptoměnové služby byly bezpečnější a dostupnější.
Do digitálních aktiv navíc vstupují i investoři, kteří je dříve drželi stranou. Ukazuje to třeba Wealth Report J&T Banky, podle něhož by čtvrtina českých dolarových milionářů chtěla mít kryptoměny ve svém portfoliu. A podobný trend sleduje i Coinmate. Její služba OTC desk, která se mění na Coinmate Prime, od roku 2022 zprostředkovala obchody za více než 400 milionů korun, přičemž počet milionových transakcí byl v roce 2025 čtyřikrát vyšší než o dva roky dříve. Roste také využívání stablecoinů, které movitější klienti stále častěji používají pro správu likvidity.
Jak se mění trh s kryptoměnami, proč vzniká specializovaný servis pro movité klienty a co na to říká evropská regulace MiCA, vysvětluje v rozhovoru pro Euro.cz chief growth officer Coinmate Martin Košťál.
Z bank do světa digitálních aktiv
Patnáct let jste působil v tradičním bankovnictví. Proč jste přešel do světa kryptoměn a co vás po příchodu do Coinmate nejvíce překvapilo?
Z pozice v bance jsem kryptoměny sledoval řadu let a viděl jsem, jak se z technologického experimentu mění v seriózní odvětví. V jednu chvíli mi došlo, že trh dospěl, přestává být doménou nadšenců a vstupují do něj firmy i investoři, kterým ale chybí partner, jemuž by mohli věřit. Moje poslední pozice v Hello Bank navíc skončila řízením uzavření celé banky, takže šlo o přirozený moment posunout se do nového prostředí.
Po příchodu do Coinmate mě překvapilo, jak profesionálně firma už tehdy řešila bezpečnost, nepřetržitý monitoring provozu, podporu 24/7 i spolupráci s prověřenými technologickými partnery. Čekal jsem, že budu bezpečnostní procesy stavět prakticky od nuly, ale místo toho jsem navázal na fungující standard.
Podle vašich dat výrazně přibývá milionových obchodů. Kdo dnes nejčastěji investuje do kryptoměn?
U nás setkáváme se třemi typy klientů. Prvním jsou úspěšní podnikatelé, kteří chtějí část firemních rezerv nebo osobního majetku diverzifikovat mimo koruny a akcie. Druhým jsou dlouhodobí držitelé bitcoinu, často z jeho raných let, kteří teď realizují část zisku třeba na nákup nemovitosti či financování nového byznysu. A třetí skupinou jsou rodinné kanceláře a správci majetku, kteří pro své klienty hledají alternativní aktivum, a od nás čekají srovnatelnou profesionalitu jako od banky.
Tyhle obchody navíc dnes probíhají oběma směry, nákupy i prodeje jsou vyrovnané. U těchto klientů proto čím dál víc jde o průběžnou správu pozic v portfoliu, ne o jednorázovou spekulaci.
Čtvrtina českých dolarových milionářů by dnes chtěla mít kryptoměny ve svém portfoliu, ale narážejí na různé překážky. Co je nejvíc brzdí?
Není to nedůvěra k technologii, spíš chybějící servis. Jsou zvyklí na privátní bankovnictví, osobního bankéře, tedy na jasně nastavený osobní proces. Když chtějí koupit bitcoin či ethereum ve větším objemu, jejich banka jim ho přímo neprodá a zahraniční burzy komunikují jen přes chatbota nebo ticket, což jim nevyhovuje.
PODCAST: S Martinem Košťálem si povídali i kolegové, kteří chystají seriál Bitcoin a blondýna

Druhá věc je samotný převod peněz. Česká banka velkou příchozí platbu z burzy často automaticky prověřuje a bez připraveného procesu to končí zdržením nebo spoustou dotazů. Brzdí je tak hlavně mezera mezi klasickým privátním bankovnictvím a anonymní burzou. Chybí jim prostředník, kterému by mohli zavolat a řešit s ním celý obchod osobně.
Služba pro velké transakce
Na rostoucí zájem reagujete služby Coinmate Prime. Pro koho je určena a v čem se liší od běžného obchodování na kryptoburze?
Coinmate Prime navazuje na náš OTC desk, který funguje od roku 2022. Nejde tedy o novou službu, ale o její vylepšenou podobu – mění se hlavně způsob, jakým ji poskytujeme. Je pro klienty, kteří chtějí koupit nebo prodat kryptoměny v objemu od pěti milionů korun nebo dvou set tisíc eur a oproti běžnému obchodování na burze je hlavní výhodou jistota ceny a lepšího kurzu. Při velkých obchodech na burze se totiž cena může v průběhu realizace měnit podle dostupné likvidity na trhu. U Coinmate Prime klient předem obdrží jednu pevnou cenu na celý objem obchodu, takže přesně ví, za jakých podmínek obchod proběhne.
Tyto transakce sjednáváme mimo veřejnou burzovní knihu objednávek (OTC), kde máme přístup k výrazně vyšší likviditě od institucionálních protistran. Díky tomu dokážeme efektivně realizovat i velmi velké obchody s minimálním dopadem na cenu.
Klienti obchodují v korunách i eurech, primárně s bitcoinem, ethereem, USDC a solanou. Ostatní kryptoměny řešíme individuálně podle objemu. Celý proces navíc vede jeden konkrétní člověk, ne systém či obecná podpora.
Stavíte tedy na modelu osobního bankéře. Co všechno klient při obchodech za miliony korun získá navíc a je o službu zájem? Prozradíte, jakou největší transakci jste už zprostředkovali?
Klient má od první chvíle jednoho specialistu, který zná jeho situaci a vede celý obchod osobně nebo online, tudíž není potřeba žádný ticket nebo chatbot. Kromě ceny a provedení obchodu mu poskytneme podklady pro účetnictví i daňového poradce a pomoc s doložením původu prostředků vůči bance, případně konzultaci s naším specialistou na právo a compliance.
A zájem roste rychleji, než jsme čekali. Počet milionových obchodů byl loni čtyřikrát vyšší než v roce 2023 a první pololetí letošního roku už se objemem blíží celému loňskému roku. Konkrétní čísla k jednotlivým obchodům z důvodu diskrétnosti nekomunikujeme, ale běžně se bavíme o jednotkách až desítkách milionů korun na obchod, u těch největších i o vyšších desítkách milionů.
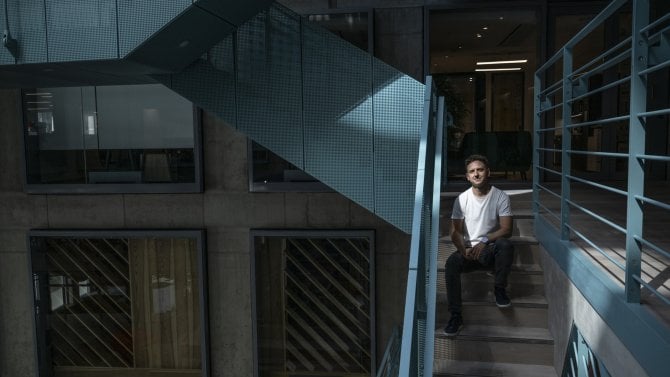
Chief growth officer a člen představenstva kryptoburzy Coinmate Martin Košťál
Jednou z výhod je i pomoc s bankovní compliance. S jakými problémy se klienti při převodech vyšších částek setkávají nejčastěji a jak jim umíte pomoci?
Nejčastější potíž nastává ve chvíli, kdy peníze z prodeje kryptoměn míří zpátky na bankovní účet klienta. Banky velké příchozí platby z burzy standardně prověřují a chtějí vědět, odkud prostředky pocházejí. A pokud klient přijde nepřipravený, skončí to zdlouhavým dokazováním nebo v horším případě i dočasným zablokováním účtu.
My proto obchod s bankou předem domluvíme a klientovi připravíme kompletní podklady k transakci, doložení původu prostředků, historii obchodu i dokumentaci pro daňového poradce nebo účetní. Banka pak vidí transparentní a doložitelný proces, ne platbu, kterou musí prověřovat od nuly.
Další investiční kategorie
Digitální aktiva se podle vás stávají součástí správy většího majetku. Myslíte si, že tradiční privátní bankovnictví začne v příštích letech nabízet přímé investice do tohoto aktiva?
Postupně ano, ale ne skokem. Klasický private banking si dlouho vystačil s produkty, kde riziko i regulace fungují jinak než u kryptoaktiv, a jeho custody, účetnictví i interní schvalovací procesy si s nimi zatím neporadí. První pokroky už ale vidíme, investiční společnosti spouštějí fondy s expozicí na kryptoměny a některé banky připravují přímý nákup bitcoinu rovnou ve své aplikaci.
Čekám, že se to bude odehrávat postupně, a to přes partnerství se specializovanými firmami, které už mají licenci a infrastrukturu hotovou, podobně jako dnes funguje Coinmate Prime.
Evropská regulace MiCA má přinést větší důvěru i jasnější pravidla. Mění díky ní banky a movitější investoři svůj přístup ke kryptoměnám?
Ano, vidím to hlavně u bank. Aktuálně má od ČNB licenci jedenáct firem, mezi nimiž jsme i my. Banky tak mají jasně prověřeného partnera místo toho, aby si samy měsíce ověřovaly, jak firma funguje a jestli jí mohou důvěřovat. K tomu loni prošla novela zákona o platebním styku, která firmám s kryptoměnami přímo zaručuje právo na bankovní účet.
U movitějších investorů tak vidím spíš změnu v tom, s kým jsou ochotni obchodovat. Regulovaná firma pod dohledem ČNB je pro ně jednodušší volbou než zahraniční platforma bez jasné jurisdikce. Na samotné kryptoměny ale mají většinou pořád stejný názor jako předtím.
Likvidita, stablecoiny a budoucnost trhu
Podle vašich dat roste také podíl stablecoinů. Jakou dnes hrají roli v portfoliích investorů?
U movitějších klientů dnes stablecoiny tvoří přes deset procent objemu obchodů v Coinmate Prime, konkrétně jde z důvodu regulace pouze o USDC. Slouží především k řízení likvidity. Klient jimi dočasně „zaparkuje“ peníze mezi dvěma obchody bez nutnosti směny zpátky do korun nebo eur, případně je použije na rychlý mezinárodní převod. U větších objemů je to rychlejší a jednodušší řešení, než čekat na klasický bankovní převod, obzvlášť když se rozhoduje podle aktuálního vývoje trhu.
Jak bude podle vás vypadat správa majetku za pět let ? Budou kryptoměny běžnou součástí investičních portfolií vedle akcií a dluhopisů, nebo zůstanou spíše alternativní investicí?
Čekám, že kryptoměny budou v portfoliích movitějších investorů běžná položka, podobně jako dnes zlato nebo komodity, tedy menší, ale pevná část alokace. Volatilita nikam nezmizí a bitcoin se pořád nebude chovat jako dluhopis, ale infrastruktura kolem něj, jako jsou custody, reporting, daně nebo bankovní napojení, bude fungovat stejně samozřejmě jako u akcií. Rozdíl mezi tím, co dnes děláme v Coinmate Prime, a běžnou správou portfolia u privátního bankéře, by se tak měl postupně smazávat.


 ČLÁNKY DO MAILU